Mahnung schreiben: Fristen, Verzugszinsen und was du verlangen darfst
Eine Rechnung ist offen, die Frist ist vorbei. Was jetzt gilt – vom freundlichen Erinnern bis zum Mahnbescheid, mit den Zinssätzen seit Juli 2026.
Wann dein Kunde im Verzug ist
Zinsen und Kosten darfst du erst verlangen, wenn dein Kunde im Verzug ist. Dafür gibt es drei Wege:
- Nach einer Mahnung: Ist die Rechnung fällig und du mahnst, ist dein Kunde ab dem Zugang der Mahnung im Verzug (§ 286 Abs. 1 BGB).
- Ohne Mahnung, wenn ein Termin vereinbart ist: Steht „zahlbar bis 15. November 2026“ im Vertrag oder in dem Angebot, das dein Kunde angenommen hat, ist er ab dem 16. November im Verzug (§ 286 Abs. 2 BGB).
- Ohne Mahnung nach 30 Tagen: Spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung tritt Verzug von selbst ein (§ 286 Abs. 3 BGB) – bei Privatkunden nur, wenn die Rechnung darauf hinweist.
Erinnerung, Mahnung, letzte Mahnung
Das Gesetz kennt keine drei Mahnstufen – eine einzige Mahnung genügt. Bewährt hat sich trotzdem dieser Ablauf:
Vom freundlichen Hinweis bis zum Gericht
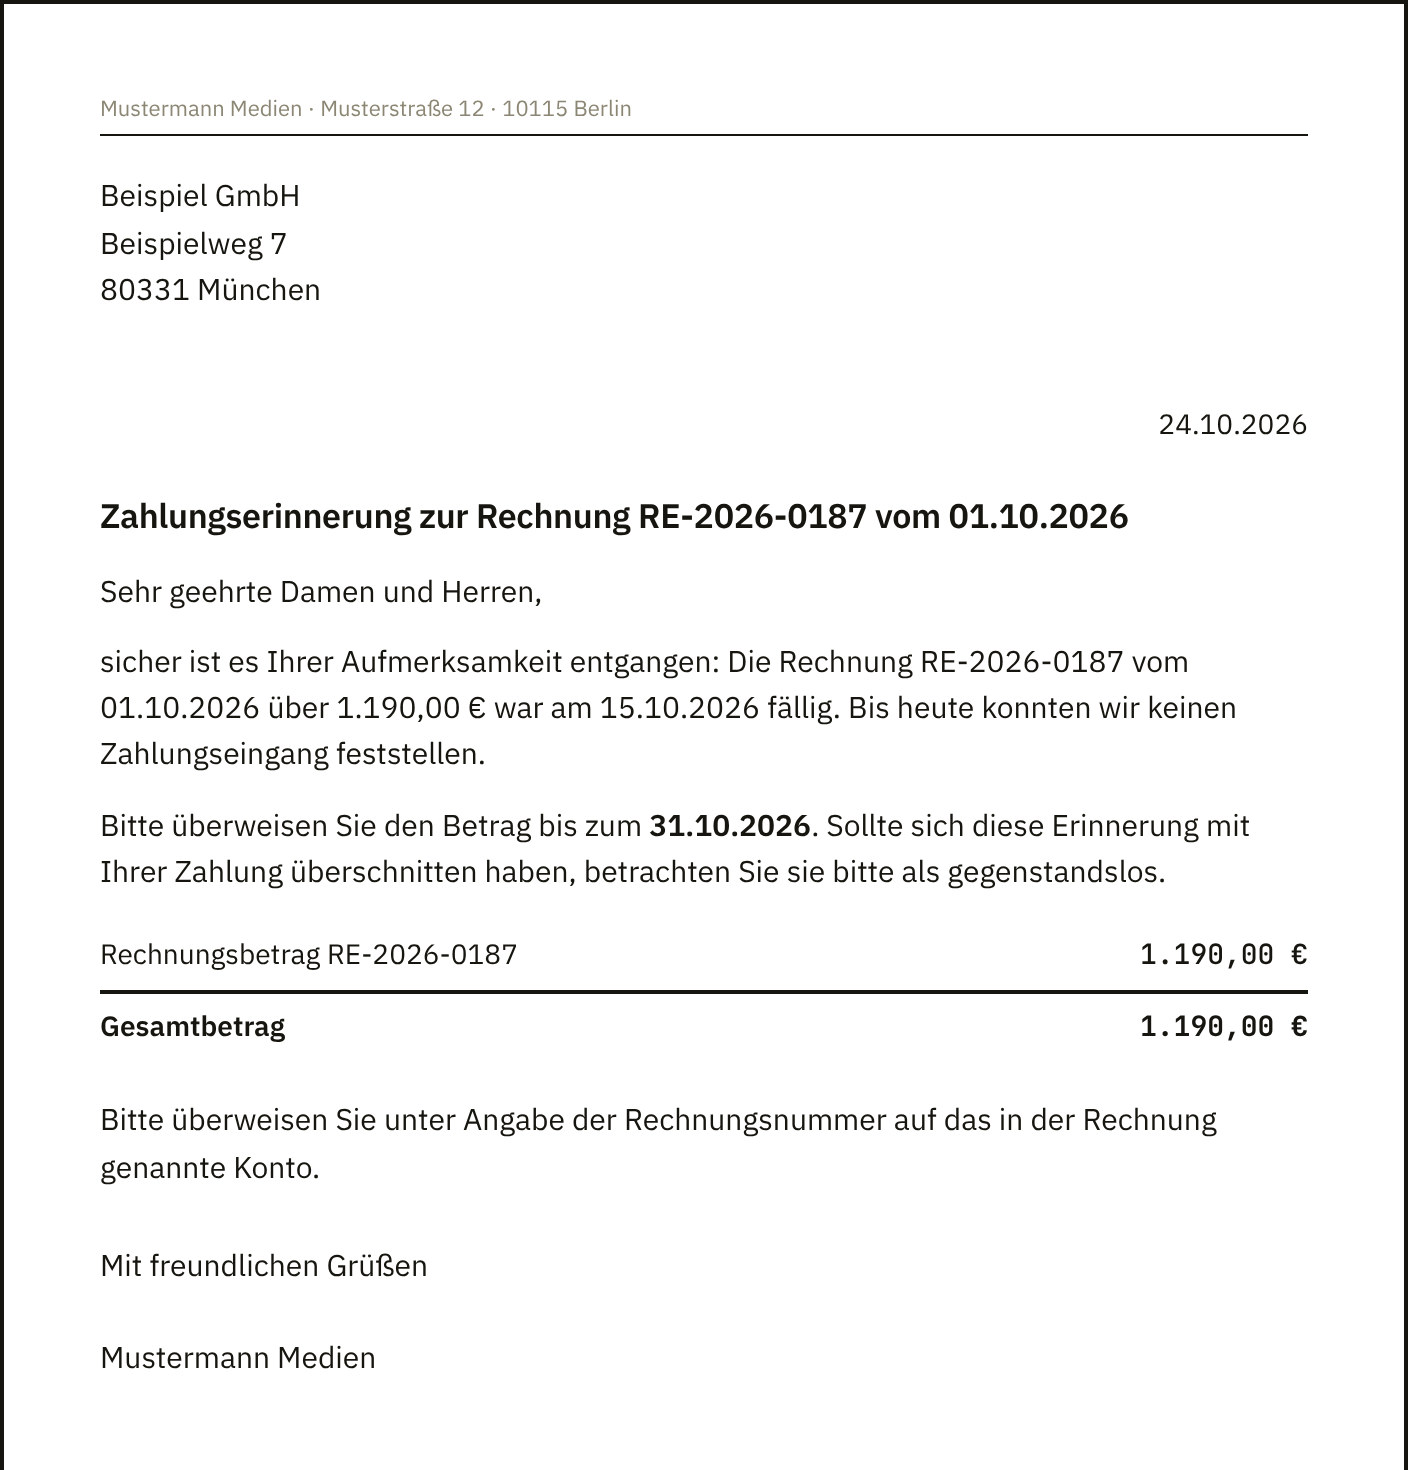
Freundlich, ein paar Tage nach Fälligkeit: Vielleicht ist die Rechnung untergegangen.
Klar und bestimmt: offener Betrag, neue Frist mit Datum, ab jetzt Verzugszinsen.
Kurze Frist und die Ankündigung, dass danach das gerichtliche Mahnverfahren folgt.
Online beantragt, ohne Anwalt.
Schon die Zahlungserinnerung zählt rechtlich als Mahnung, wenn sie eindeutig zur Zahlung auffordert. Ein freundlicher Ton schadet also nicht.
Was in die Mahnung gehört
- Rechnungsnummer, Rechnungsdatum und ursprünglicher Betrag.
- Was schon bezahlt ist und was noch offen ist.
- Eine neue Zahlungsfrist mit Datum – nicht „umgehend“.
- Verzugszinsen und, bei Geschäftskunden, die 40-€-Pauschale, wenn der Kunde schon im Verzug ist.
- Deine Bankverbindung, am besten mit GiroCode.
- Bei der letzten Mahnung: was nach Ablauf der Frist passiert.
Verzugszinsen: so viel darfst du verlangen
| Dein Kunde ist | Zinsen pro Jahr |
|---|---|
| Privatkunde: Basiszins + 5 Punkte | 6,52 % |
| Geschäftskunde: Basiszins + 9 Punkte, dazu 40 € Pauschale | 10,52 % |
Der Basiszinssatz liegt seit dem 1. Juli 2026 bei 1,52 %. Die Bundesbank passt ihn zum 1. Januar und 1. Juli an. Die Zinsen laufen ab dem ersten Verzugstag (§ 288 BGB). Die Pauschale von 40 € steht dir bei Geschäftskunden zusätzlich zu (§ 288 Abs. 5 BGB); nimmst du später einen Anwalt, wird sie auf dessen Kosten angerechnet.
Beispiel: Geschäftskunde, 2.380,00 € offen, 30 Tage im Verzug
Mahngebühren: nur echte Kosten
Die Mahnung, die den Verzug erst auslöst, kostet nichts. Ist dein Kunde im Verzug, darfst du die Kosten weiterer Mahnungen verlangen – aber nur, was wirklich entsteht, etwa Porto und Papier. Deine Arbeitszeit und Pauschalen wie „15 € Bearbeitungsgebühr“ gehören nicht dazu.
Wenn nichts kommt: der Mahnbescheid
Zahlt dein Kunde trotz Mahnung nicht und bestreitet er die Forderung nicht, ist das gerichtliche Mahnverfahren der schnelle Weg. Den Antrag stellst du online unter online-mahnantrag.de, ohne Anwalt. Widerspricht dein Kunde nicht binnen zwei Wochen nach Zustellung, beantragst du den Vollstreckungsbescheid – damit kannst du vollstrecken lassen. Widerspricht er, geht es vor Gericht.
Rechnung OS Pro
Ordnet deine Bankumsätze den Rechnungen zu, zeigt, wer noch nicht gezahlt hat, und schreibt die Mahnung mit taggenauen Verzugszinsen – auf deinem Rechner, ohne Cloud.